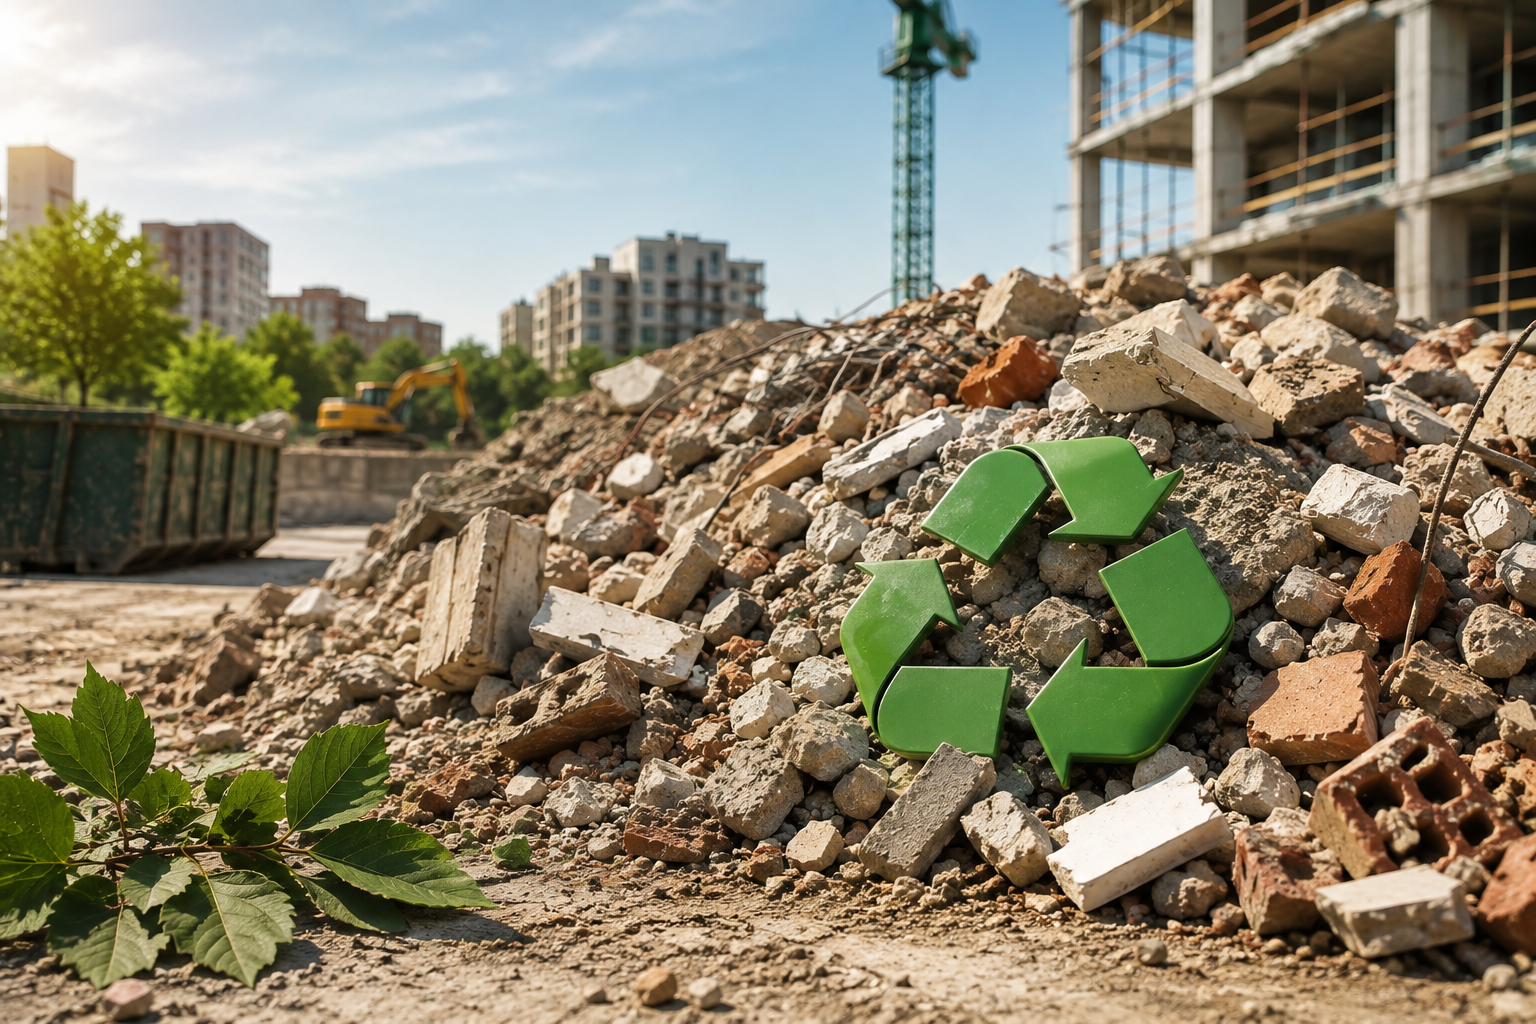

La responsabilidad civil por residuos de construcción es la obligación de reparar los daños que los residuos de una obra (RCD) causan a terceros o al medio ambiente: desde escombros que lesionan a un viandante o dañan una finca vecina hasta la contaminación de un suelo por un vertido incontrolado. Para una pyme o un autónomo del sector, entender quién responde y qué póliza cubre cada tipo de daño es decisivo, porque la responsabilidad civil general y la ambiental no son la misma cobertura.
¿Qué es la responsabilidad civil por residuos de construcción?
La responsabilidad civil por residuos de construcción es la obligación legal de reparar los daños que los residuos de construcción y demolición (RCD) causan a terceros o al entorno durante su generación, almacenamiento, transporte o vertido. Nace cuando esos residuos —escombros, tierras, restos de hormigón, envases, materiales peligrosos— provocan un perjuicio del que la empresa es responsable.
Conviene separar desde el principio dos planos que se confunden:
- Daños a terceros: una persona lesionada por escombros, el vehículo de un vecino dañado por la caída de material, la finca colindante afectada por un acopio mal gestionado. Es responsabilidad civil "clásica", frente a personas y bienes.
- Daños al medio ambiente: la contaminación de un suelo o de un acuífero por un vertido incontrolado, o el deterioro de un hábitat. Aquí no hay un "tercero" perjudicado en sentido tradicional, sino un daño a un recurso natural, y se rige por reglas propias.
Esta distinción no es académica: determina qué póliza responde. La mayoría de empresas cree que su seguro de responsabilidad civil lo cubre todo, y descubre tarde que la contaminación ambiental viaja por una vía distinta.
¿Quién responde: el productor o el poseedor de los residuos?
Responden ambos, pero por conceptos distintos. El Real Decreto 105/2008, que regula la producción y gestión de los RCD, reparte los papeles con precisión:
- Productor de los residuos: con carácter general, el titular de la obra (el promotor o quien encarga construir o demoler). Es quien debe incluir en el proyecto un estudio de gestión de residuos y, en muchos municipios, constituir una fianza que garantice su correcta gestión.
- Poseedor de los residuos: la empresa constructora o de demolición que ejecuta la obra y tiene el control físico de los residuos. Debe elaborar un plan de gestión que desarrolle el estudio y entregar los residuos a un gestor autorizado.
¿Qué normativa se aplica hoy a los residuos de construcción?
La normativa de residuos de construcción tiene dos niveles, y aquí hay un matiz que muchos artículos del sector siguen citando mal: la Ley 22/2011 está derogada. La norma marco vigente es la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, y la regulación específica del sector sigue siendo el Real Decreto 105/2008.
Las obligaciones prácticas que de ahí se derivan:
- Estudio de gestión de RCD en el proyecto (a cargo del productor).
- Plan de gestión que lo desarrolle (a cargo del poseedor/constructor).
- Fianza o garantía financiera ante el ayuntamiento, según las ordenanzas municipales, para asegurar la correcta gestión.
- Entrega a gestor autorizado y conservación de la trazabilidad documental.
- Separación en obra de las fracciones de residuos por encima de ciertos umbrales.
¿Qué seguros cubren la responsabilidad civil por residuos de construcción?
Ningún seguro único cubre todo. La protección se articula combinando dos coberturas que responden a los dos planos de daño vistos antes:
| Cobertura | Qué cubre | Qué NO cubre |
|---|---|---|
| RC de explotación / general | Daños a terceros (personas y bienes) por los residuos: escombros que lesionan, material que daña una finca vecina | La contaminación del medio ambiente y los costes de descontaminación |
| RC / seguro medioambiental (Ley 26/2007) | Daños al medio ambiente: contaminación de suelo y agua, reparación de recursos naturales, costes de prevención | Los daños asegurables por la RC clásica (se complementan) |
La clave para una pyme del sector es entender que la RC de explotación se queda corta en cuanto hay contaminación. La Ley 26/2007 de Responsabilidad Medioambiental obliga, además, a determinadas actividades incluidas en su Anexo III a constituir una garantía financiera (que puede ser un seguro) para cubrir la reparación de daños ambientales. Esa garantía tiene un tope de cobertura que nunca supera los 20 millones de euros, con exenciones para las de menor cuantía.
¿Cuáles son las sanciones por incumplir la normativa de residuos?
Las sanciones son elevadas y recaen sobre la empresa con independencia de que haya seguro. La Ley 7/2022 clasifica las infracciones en leves, graves y muy graves, con este régimen económico:
- Infracciones muy graves: multa de 100.001 € hasta 3.500.000 € (desde 600.001 € cuando afectan a residuos peligrosos o suelos contaminados).
- Infracciones graves y leves: cuantías inferiores, escalonadas según la gravedad.
Se consideran muy graves, entre otras, el abandono o vertido incontrolado de residuos peligrosos y el ejercicio de la actividad sin la autorización preceptiva cuando se produce un daño grave. A la multa pueden sumarse la obligación de reparar el daño y los costes de descontaminación, que muchas veces superan a la propia sanción.
¿Cómo elegir la póliza adecuada para su empresa?
Elegir bien pasa por cubrir los dos planos de riesgo y por leer el condicionado con cuidado. Antes de contratar, conviene verificar:
- ¿La RC de explotación incluye los daños a terceros por residuos, o los excluye?
- ¿Está cubierta la contaminación medioambiental, o hace falta una póliza específica de la Ley 26/2007?
- ¿Le aplica la garantía financiera obligatoria del Anexo III de la Ley 26/2007 por su actividad?
- ¿Cubre los residuos peligrosos (amianto, tierras contaminadas) que puedan aparecer?
- ¿Qué límites y franquicias tiene cada garantía, y son coherentes con el tamaño de sus obras?
- ¿Cubre a los subcontratistas que intervienen en la gestión de residuos?
Comparar estas variables entre compañías es difícil en solitario, porque cada aseguradora nombra y limita las garantías de forma distinta. Es la función de una correduría: poner los condicionados uno al lado del otro y traducir la letra pequeña a decisiones. Si su empresa demuele, puede ampliar el contexto en la guía del seguro de RC para empresas de demoliciones y en qué cubre el seguro de demolición, o revisar el marco general en qué es el seguro de responsabilidad civil para autónomos y pymes.