
El seguro de RC para una empresa de demoliciones cubre las indemnizaciones que el contratista deba pagar a terceros por los daños que cause durante los trabajos de derribo: daños a edificios colindantes, roturas de conducciones, lesiones a viandantes o perjuicios por vibraciones y proyecciones. Es una modalidad de responsabilidad civil de explotación adaptada a un oficio de riesgo muy alto, y su valor está en el detalle de coberturas, sublímites y exclusiones.
¿Qué cubre el seguro de RC para una empresa de demoliciones?
El seguro de responsabilidad civil para una empresa de demoliciones cubre la obligación de indemnizar a terceros por los daños personales, materiales y perjuicios económicos que la empresa cause en el ejercicio de su actividad de derribo. Responde cuando un tercero sufre un daño del que el contratista es civilmente responsable, tal como define el artículo 73 de la Ley 50/1980 de Contrato de Seguro.
En la práctica, una póliza bien construida para este oficio combina varias garantías:
- RC de explotación: el núcleo. Cubre los daños causados a terceros durante la ejecución de los trabajos (caída de escombros, golpes de maquinaria, proyecciones).
- Daños a colindantes y a conducciones: la garantía estrella en demolición. Ampara los daños a edificios medianeros y a redes de agua, gas, electricidad o saneamiento.
- RC patronal: responde frente a reclamaciones de trabajadores propios por accidentes laborales, más allá de las prestaciones de la Seguridad Social.
- RC cruzada: cubre los daños entre las distintas empresas que coinciden en la obra (contratista y subcontratistas).
- RC subsidiaria de subcontratistas: responde si un subcontratista sin seguro suficiente causa un daño.
- RC post-trabajos: ampara daños que se manifiestan una vez terminada y entregada la obra.
- Trabajos en caliente: soldadura, oxicorte o radial, habitualmente sublimitados o sujetos a condiciones.
¿Es obligatorio el seguro de RC para una empresa de demoliciones?
No existe una norma que obligue con carácter general a toda empresa de demoliciones a contratar un seguro de responsabilidad civil. A diferencia del seguro de RC decenal —obligatorio para el promotor de edificios de vivienda de nueva construcción según la Ley de Ordenación de la Edificación—, la demolición no tiene un seguro de RC impuesto por ley con alcance general.
Ahora bien, en la práctica es imprescindible por tres vías:
- Requisitos de acceso al sector. Para operar en construcción y demolición hay que estar inscrito en el Registro de Empresas Acreditadas (REA), conforme a la Ley 32/2006 de subcontratación en la construcción, y cumplir con la prevención de riesgos laborales. El REA acredita solvencia y formación, no impone la póliza, pero sin él no se accede a la obra donde luego el seguro sí se exige.
- Exigencia contractual y de licitación. Promotores, constructoras principales y pliegos de contratación pública casi siempre exigen acreditar una póliza de RC con un límite mínimo antes de adjudicar un derribo.
- Licencia municipal. Muchos ayuntamientos condicionan la licencia de demolición a la presentación de un seguro de RC que cubra los posibles daños a terceros y a la vía pública.
¿Qué riesgos específicos tiene una obra de demolición?
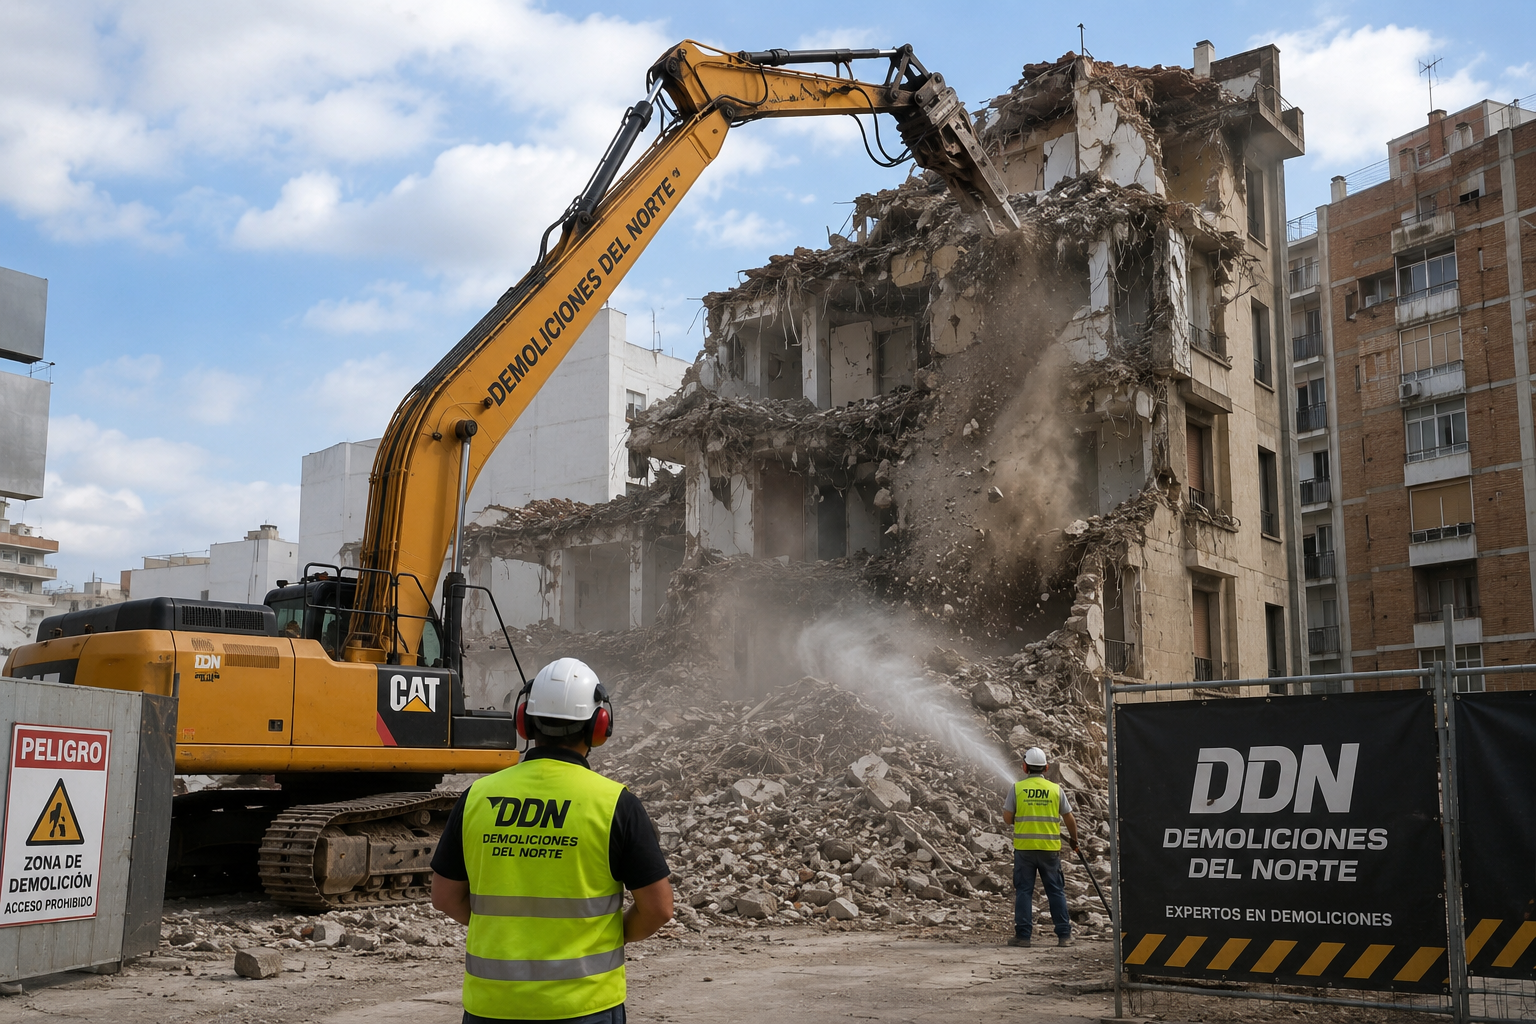
La demolición concentra algunos de los riesgos más severos del sector de la construcción, y entenderlos es lo que permite dimensionar bien la póliza. Los principales:
- Daños a edificaciones colindantes: grietas, descalces o colapsos por la retirada de elementos estructurales o por vibración.
- Rotura de conducciones enterradas o vistas: gas, agua, electricidad o telecomunicaciones, con el consiguiente corte de suministro a terceros.
- Proyección de escombros y polvo hacia la vía pública o fincas vecinas.
- Amianto: presente en fibrocemento, cubiertas y aislamientos de edificios antiguos. Su manipulación está estrictamente regulada.
- Accidentes laborales por caídas de altura, atrapamientos o vuelco de maquinaria pesada.
Cláusulas, exclusiones y sublímites que debe revisar
En demolición, el condicionado importa más que el precio. Estas son las cláusulas donde se juega la utilidad real de la póliza:
| Punto a revisar | Por qué importa en demolición |
|---|---|
| Daños a colindantes (descalce/vibración) | Es el siniestro típico; verifique que no esté excluido y cuál es su sublímite |
| Amianto | Excluido de serie casi siempre; requiere pacto expreso y cumplir el RD 396/2006 |
| Trabajos en caliente | Soldadura/oxicorte generan incendios; suelen tener sublímite y condiciones |
| Subcontratación | Confirme que la RC cruzada y subsidiaria cubre a sus subcontratistas |
| Maquinaria y trabajos con explosivos | La voladura controlada puede quedar fuera si no se declara |
| Ámbito geográfico y temporal | Régimen de ocurrencia o claims made, y periodo posterior de cobertura |
| Franquicia por siniestro | Determina cuánto asume la empresa en cada daño |
¿De qué depende la prima del seguro de RC de demoliciones?
La prima no sale de un tarifario cerrado, sino de un análisis del riesgo real de la empresa. No existen precios garantizados: la cuota depende de la exposición concreta de cada contratista. Los factores que más pesan:
- El método de demolición: no es igual el derribo manual o mecánico (excavadora, martillo hidráulico) que la voladura con explosivos, que multiplica el riesgo.
- La facturación anual, que aproxima el volumen de obra y de exposición.
- El entorno de las obras: demoler en casco urbano, pegado a colindantes habitados, es mucho más caro que en suelo aislado.
- El uso de subcontratas y su control.
- La siniestralidad histórica de la empresa.
- Las medidas de seguridad implantadas y documentadas (plan de seguridad y salud, formación PRL).
- Los límites, sublímites y franquicias que se contraten.
Cuantas más medidas de seguridad demostrables tenga la empresa, mejor será su perfil de riesgo y su acceso a mejores condiciones.
¿Qué documentación y requisitos necesita para contratar?
Contratar una RC de demoliciones adecuada exige aportar a la aseguradora una imagen fiel del riesgo. La documentación habitual incluye:
- Inscripción en el REA y datos de la empresa (CNAE de la actividad).
- Facturación anual y previsión de obra.
- Relación de maquinaria y método de trabajo (manual, mecánico, con explosivos).
- Plan de seguridad y salud o estudio correspondiente, conforme al Real Decreto 1627/1997.
- Uso de subcontratistas y su acreditación.
- Historial de siniestralidad de los últimos años.
- Si hay amianto: plan de trabajo y acreditación en el RERA.
¿Cómo comparar aseguradoras y elegir la mejor póliza?
Elegir bien depende de que el condicionado encaje con la actividad real, no del precio de portada. Antes de contratar, conviene verificar punto por punto:
- ¿Incluye la garantía de daños a colindantes por descalce y vibración, y con qué sublímite?
- ¿Cómo trata el amianto? ¿Excluido, sublimitado o cubierto con condiciones?
- ¿Cubre a los subcontratistas mediante RC cruzada y subsidiaria?
- ¿Qué límite por víctima y por siniestro ofrece, y es coherente con sus obras?
- ¿Cubre trabajos en caliente y con explosivos si su actividad los usa?
- ¿Qué régimen temporal aplica (ocurrencia o claims made) y qué periodo posterior?
- ¿Qué exclusiones figuran en el condicionado general y particular?
Comparar estas variables entre compañías es difícil en solitario, porque cada aseguradora nombra y limita las garantías de forma distinta. Es la función de una correduría: poner los condicionados uno al lado del otro y traducir la letra pequeña a decisiones. Puede ampliar el contexto sobre esta cobertura en qué es el seguro de responsabilidad civil para autónomos y pymes.