
Un seguro para empresas de reciclaje no es una póliza única, sino un programa que combina obligaciones legales (la fianza ante la Administración, el seguro de responsabilidad civil del gestor y, en las instalaciones de mayor tamaño, la garantía medioambiental) con coberturas que ninguna ley exige pero de las que depende la continuidad del negocio: incendio, pérdida de beneficios y avería de maquinaria. Qué parte es obligatoria lo deciden el tipo de residuo, la capacidad de la instalación y su autorización autonómica.
Esta guía, escrita desde la práctica de una correduría inscrita en la DGSFP, explica qué exige hoy la normativa (con las cuantías del Real Decreto 208/2022), qué riesgos deciden si una planta es asegurable y cómo se construye la prima.
¿Qué seguros son obligatorios para una empresa de reciclaje en España?
Una empresa de reciclaje puede acumular hasta cinco obligaciones de garantía: la fianza ante la Administración, el seguro de responsabilidad civil del gestor, la garantía financiera de responsabilidad medioambiental, el seguro obligatorio de sus vehículos y, si su convenio lo prevé, un seguro de accidentes para la plantilla. Ninguna empresa tiene exactamente las mismas: dependen de si trata residuos peligrosos, de su capacidad y de lo que fije su autorización.
El punto de partida es el artículo 23 de la Ley 7/2022, de residuos y suelos contaminados para una economía circular, que impone a los gestores dos obligaciones:
- Constituir una fianza siempre que gestionen residuos peligrosos y, en el resto de casos, cuando lo exija la normativa del flujo de residuos o de la operación. La fianza responde ante la Administración del cumplimiento de la autorización.
- Suscribir un seguro o una garantía financiera equivalente si son negociantes, transportistas o tratan residuos peligrosos y, en el resto de casos, cuando lo exijan esas mismas normas.
La autorización o la comunicación previa ante la comunidad autónoma concreta qué garantías se exigen a cada instalación, y el Real Decreto 208/2022, sobre las garantías financieras en materia de residuos, fija cómo se calculan:
| Obligación | A quién se exige | Norma | Mínimo o cálculo |
|---|---|---|---|
| Fianza ante la Administración | Gestores de residuos peligrosos; el resto, si lo exige su autorización o la norma del flujo | Ley 7/2022 (art. 23.b) y RD 208/2022 (anexo IV) | Instalaciones: 10 €/t de capacidad de almacenamiento de metales no peligrosos + 50 €/t de otros no peligrosos + 500 €/t de peligrosos, con mínimos de 3.500 € a 45.000 € según superficie. Vehículos al final de su vida útil: mínimo 30.000 € |
| Seguro de responsabilidad civil (o garantía equivalente) | Negociantes, transportistas y tratamiento de peligrosos; el resto, si lo exige su norma | Ley 7/2022 (art. 23.c) y RD 208/2022 (art. 8 y anexo IV) | 450.000 €, 600.000 € o 1.000.000 € según el residuo, la superficie y la capacidad de almacenamiento (ver ejemplo) |
| Garantía financiera medioambiental | Instalaciones IPPC, Seveso o con residuos mineros de categoría A | Ley 26/2007 (art. 24) y RD 2090/2008 (art. 37) | La fija un análisis de riesgos medioambientales; tope legal de 20 millones de euros |
| Seguro obligatorio del automóvil | Cada vehículo a motor de la empresa | Real Decreto Legislativo 8/2004 (art. 2) | Límites del aseguramiento obligatorio |
| Seguro colectivo de accidentes | Solo si lo impone el convenio colectivo aplicable | Convenio provincial o autonómico | El que fije el convenio |
Sobre el último punto, un matiz útil: el convenio estatal de recuperación y reciclado de residuos (BOE-A-2025-23593, publicado el 21 de noviembre de 2025) no impone un seguro colectivo de accidentes. Si su empresa está obligada a tenerlo, la obligación vendrá del convenio provincial o autonómico que lo desarrolla, así que conviene revisarlo.
Tres preguntas para saber qué garantías le corresponden
- ¿Gestiona residuos peligrosos, o actúa como transportista o negociante? Si la respuesta es sí, la fianza y el seguro de RC son obligatorios por ley. Si no, dependen de lo que diga su autorización o la norma del flujo de residuos.
- ¿Su instalación tiene autorización ambiental integrada (IPPC) o es un establecimiento Seveso? Si es así, necesita garantía financiera medioambiental, salvo que el análisis de riesgos le exima. Si no, está exenta de constituirla, pero no de responder del daño.
- ¿Tiene vehículos y plantilla? Cada vehículo necesita su seguro obligatorio, y el seguro de accidentes depende de su convenio provincial o autonómico.
¿Cuándo es obligatoria la garantía medioambiental?
La Ley 26/2007, de Responsabilidad Medioambiental, obliga a disponer de una garantía financiera a las actividades de su anexo III, entre las que figuran todas las de gestión de residuos sujetas a permiso o registro. Pero su reglamento (Real Decreto 2090/2008, art. 37) limita la obligación a tres grupos: las instalaciones con autorización ambiental integrada (IPPC), los establecimientos Seveso y las instalaciones de residuos mineros de categoría A. En el sector del reciclaje, entran en el grupo IPPC, por ejemplo:
- La valorización de residuos no peligrosos de más de 75 t/día cuando incluye tratamiento biológico, tratamiento de escorias y cenizas o trituración de residuos metálicos, aparatos eléctricos y electrónicos o vehículos al final de su vida útil.
- La valorización o eliminación de residuos peligrosos de más de 10 t/día.
- El almacenamiento temporal de más de 50 t de residuos peligrosos en espera de tratamiento.
La obligación ya es exigible en todos los niveles de prioridad. La mayoría de los tratamientos de residuos peligrosos (nivel 1) la tienen desde octubre de 2018, por la Orden APM/1040/2017. La valorización de no peligrosos, la trituración y el almacenamiento de peligrosos (nivel 3) la tienen desde que venció el plazo de dos años de la Orden TEC/1023/2019, la última del calendario.
Incluso dentro del grupo obligado hay dos exenciones (Ley 26/2007, art. 28): cuando el análisis de riesgos estima el daño potencial en menos de 300.000 €, y cuando lo sitúa entre 300.000 € y 2.000.000 € y la empresa acredita estar adherida de forma permanente a EMAS o a la norma UNE-EN ISO 14001. La cuantía nunca supera los 20 millones de euros (art. 30) y se calcula a partir de escenarios de accidente, su probabilidad y el coste de reparar el daño (RD 2090/2008, art. 33).
No tener la fianza o el seguro obligatorio, o no renovarlos, es una infracción grave de la Ley 7/2022 (art. 108.3.f): multa de 2.001 € a 100.000 € (de 20.001 € a 600.000 € si hay residuos peligrosos) y posible suspensión o revocación de la autorización durante un máximo de un año (art. 109.1.b).
¿Cuáles son los principales riesgos de una empresa de reciclaje?
El riesgo que define el sector es el incendio: grandes volúmenes de material combustible, fuentes de ignición que llegan dentro de la propia carga (baterías de litio, aerosoles) y procesos de trituración que generan chispas y calor. Detrás vienen la paralización tras el siniestro, la contaminación por lixiviados o por las aguas de extinción, los accidentes laborales con maquinaria y el robo de metales.
Bajo el mismo código CNAE (38.21, valorización de materiales) conviven empresas con riesgos muy distintos. Por eso en Vesta trabajamos el sector por nichos de riesgo, no por código de actividad:
| Tipo de empresa | Riesgo dominante | Coberturas clave |
|---|---|---|
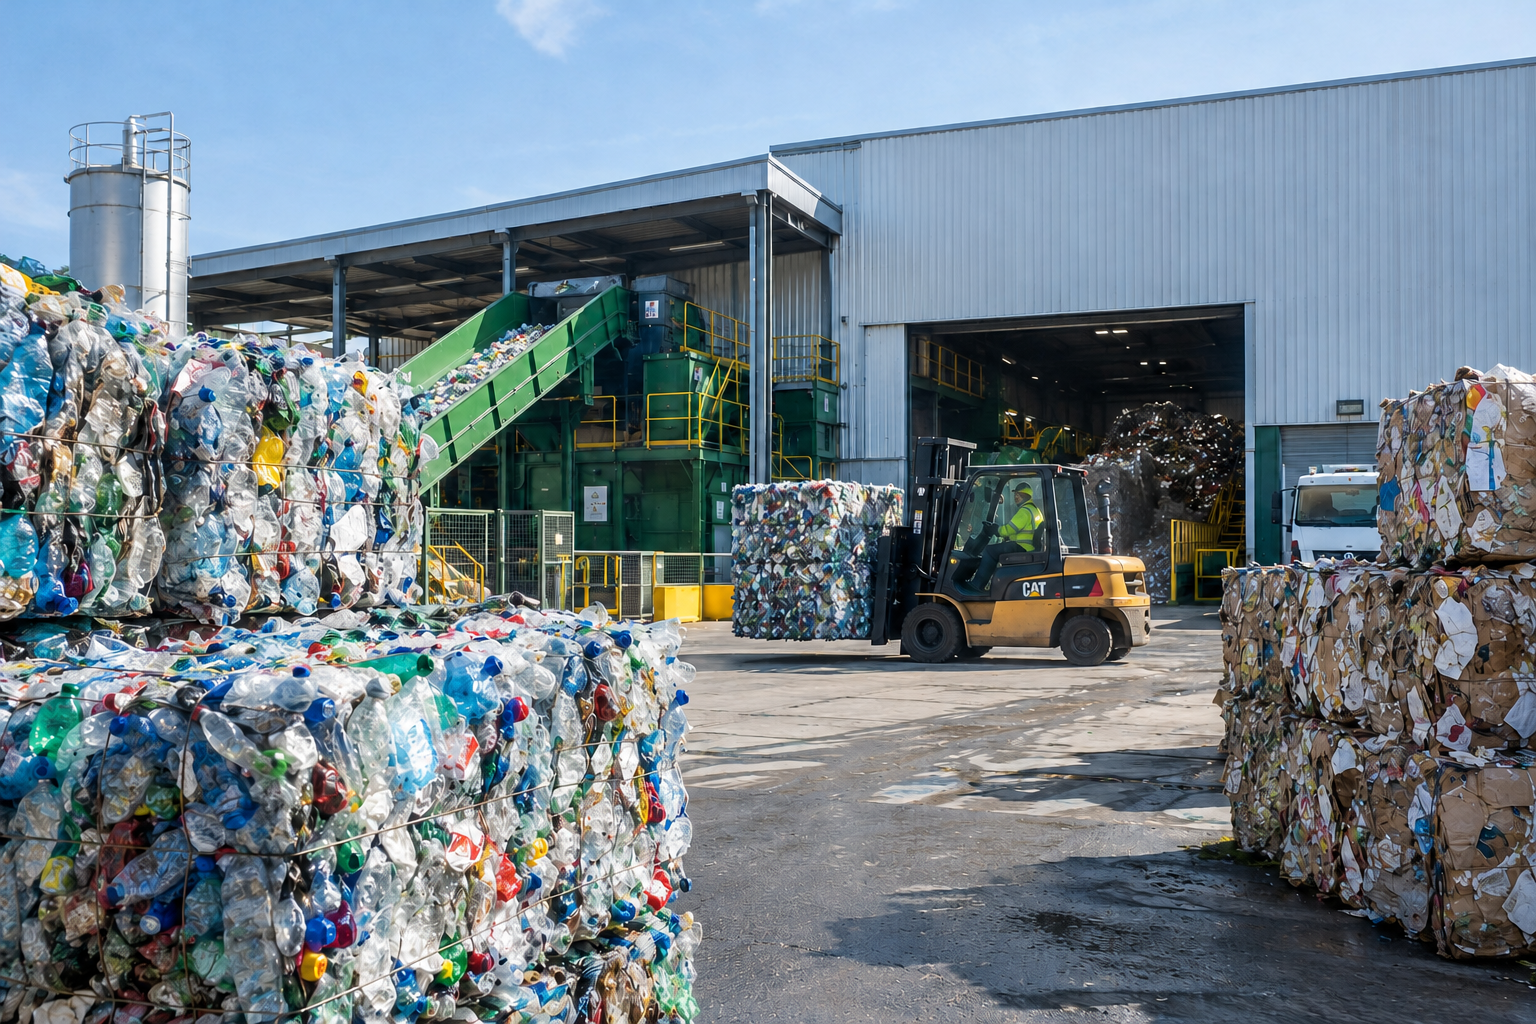
| Plantas de clasificación y valorización de no peligrosos (papel, cartón, plástico, envases) | Incendio en acopios y en nave, con frecuencia muy alta | Daños materiales, pérdida de beneficios, avería de maquinaria, RC medioambiental |
| Chatarrerías y recuperadores de metales | Robo de existencias (cobre, aluminio), incendio por baterías mezcladas con la chatarra, vertidos | Daños y robo de existencias, RC general, RC medioambiental |
| Desguaces y centros de tratamiento de vehículos | Fluidos y baterías, incendio en la campa, venta de piezas usadas | Daños, RC de productos, RC medioambiental, fianza de vehículos al final de su vida útil |
| Residuos de aparatos eléctricos y electrónicos (RAEE) y baterías | Incendio por litio, datos en los dispositivos recibidos, equipos reacondicionados vendidos | Daños, pérdida de beneficios, ciberriesgo, RC de productos |
| Recogida y transporte de residuos | Flota pesada en vía urbana, accidentes laborales, carga y descarga | Flota, RC del transportista, RC patronal, accidentes |
| Gestores de residuos peligrosos | Responsabilidad ambiental objetiva, lixiviados y emisiones | RC medioambiental, fianza, seguro de RC de 600.000 € o más |
Esta concentración del riesgo en el incendio explica por qué el mercado es estrecho. En nuestra experiencia, pocas aseguradoras suscriben daños materiales en plantas de residuos, y las que lo hacen piden franquicias altas y condiciones de protección exigentes. La responsabilidad civil, en cambio, se coloca con bastante más facilidad que los daños.
Los accidentes de trabajo merecen un apunte propio. Si una lesión se produce por falta de medidas de seguridad, las prestaciones de la Seguridad Social al trabajador se incrementan entre un 30 % y un 50 %, y ese recargo lo paga directamente la empresa: la ley prohíbe asegurarlo (Ley General de la Seguridad Social, art. 164). La RC patronal cubre la indemnización civil que reclame el trabajador, pero no ese recargo, que solo se evita con prevención.
¿Qué coberturas debe incluir la póliza de una empresa de reciclaje?
La póliza se construye en dos bloques: los daños propios (edificio, maquinaria, existencias y el beneficio perdido si la planta se para) y las responsabilidades frente a terceros (RC general y patronal, RC medioambiental y, si vende material recuperado, RC de productos). A eso se suman la flota, el transporte y, si conviene, la caución que sustituye a la fianza.
Daños propios
- Daños materiales (multirriesgo industrial). Es la versión industrial del seguro multirriesgo de negocio: cubre el continente, la maquinaria y las existencias frente a incendio, explosión, agua o fenómenos atmosféricos. En reciclaje la clave está en las existencias: su volumen y su valor cambian cada mes con la entrada de material y el precio de las materias primas. Un capital flotante con declaraciones periódicas, o un pacto a primer riesgo, evita quedarse corto el día del siniestro.
- Pérdida de beneficios. La Ley de Contrato de Seguro permite asegurar el beneficio y los gastos generales que la empresa sigue soportando mientras está parada total o parcialmente (arts. 63 y 66). Tras un incendio, los meses sin actividad pueden costar más que la propia nave.
- Avería de maquinaria. Trituradoras, prensas, cintas y separadores ópticos sufren roturas internas que la póliza de incendio no cubre.
- Robo. Imprescindible en metales; revise los sublímites para material almacenado al aire libre.
Responsabilidades frente a terceros
- RC general o de explotación. Daños personales y materiales a terceros: un incendio que se propaga a la nave vecina, el camión de un cliente dañado dentro de la planta, un visitante lesionado. Es la base de cualquier seguro de responsabilidad civil para pymes.
- RC patronal. Reclamaciones de la propia plantilla por accidente de trabajo, en un sector con maquinaria pesada y tareas manuales.
- RC medioambiental. El seguro de RC que exige el RD 208/2022 cubre muerte, lesiones y daños a cosas o animales que no sean recursos naturales (art. 3.2). La contaminación del suelo o del agua y su reparación quedan fuera: por eso la RC medioambiental es una póliza distinta, no un añadido opcional.
- RC de productos. Un residuo valorizado puede dejar de ser residuo cuando cumple las condiciones legales y se vende para un uso concreto (Ley 7/2022, art. 5): granza, pellet o chatarra preparada. Desde ese momento, si el material causa un daño en el proceso del comprador, la reclamación entra en el terreno de la responsabilidad civil de productos.
- RC del transportista y mercancías. En el transporte de residuos, la póliza obligatoria debe cubrir los daños causados por la carga, incluidas las operaciones de carga y descarga que sean responsabilidad del transportista (RD 208/2022, art. 8.3).
Caución: la fianza sin inmovilizar tesorería
El RD 208/2022 (art. 4.2) permite constituir la fianza en efectivo, con aval o mediante un seguro de caución. La caución evita inmovilizar caja y no consume líneas de crédito bancario, algo relevante cuando la fianza suma varias instalaciones. Pero no confunda las dos figuras: la caución garantiza a la Administración el cumplimiento de la autorización, mientras que el seguro de RC indemniza a terceros. Tampoco se compensan entre sí: si la Administración ejecuta la fianza por un incumplimiento, la empresa debe reponerla en 30 días o su autorización queda suspendida hasta que lo haga (RD 208/2022, art. 7.3).
¿En qué se diferencian la RC general, la RC medioambiental y la pérdida de beneficios?
Las tres coberturas responden a un mismo incendio, pero protegen cosas distintas: la RC general paga a los terceros perjudicados, la RC medioambiental paga la reparación del daño al entorno que exige la Administración, y la pérdida de beneficios compensa a la propia empresa por el negocio que deja de hacer.
| RC general | RC medioambiental | Pérdida de beneficios | |
|---|---|---|---|
| Qué protege | Su patrimonio frente a reclamaciones de terceros por daños personales y materiales | El coste de prevenir, evitar y reparar daños al suelo, al agua, a las especies y a los hábitats | El margen y los gastos fijos de su empresa mientras está parada |
| Quién reclama | El tercero perjudicado, que puede dirigirse directamente a la aseguradora | La Administración, que exige la reparación | Nadie: es un daño propio |
| Base legal | Ley de Contrato de Seguro (art. 73) | Ley 26/2007 de Responsabilidad Medioambiental | Ley de Contrato de Seguro (arts. 63 y 66) |
| Ejemplo en reciclaje | El fuego daña la nave del vecino | Las aguas de extinción arrastran contaminantes a un cauce | La planta pasa ocho meses sin recibir material |
Si quiere profundizar en cómo la RC clásica y la medioambiental se reparten un mismo daño por residuos, la guía de responsabilidad civil por residuos de construcción lo explica con el caso de las obras.
¿Cómo se calcula la prima de un seguro para una empresa de reciclaje?
En daños materiales, la prima neta resulta de aplicar a cada capital asegurado (edificio, maquinaria, existencias, margen bruto) una tasa que la aseguradora fija tras inspeccionar el riesgo. Sobre esa prima se añaden los recargos del Consorcio de Compensación de Seguros y el Impuesto sobre las Primas de Seguros, del 8 %, que no se aplica sobre esos recargos (Ley 13/1996, art. 12). En responsabilidad civil, la base suele ser la facturación o la masa salarial, junto con el límite contratado.
Si la garantía medioambiental se constituye mediante un seguro, la prima lleva además un recargo que alimenta el Fondo de compensación de daños medioambientales del Consorcio. Ese fondo prolonga la cobertura para daños que se manifiesten después de que termine la póliza, durante tantos años como estuvo vigente y con un máximo de 30 (Ley 26/2007, art. 33).
Estos son los factores que más mueven la tasa en una planta de reciclaje:
| Factor | Por qué influye |
|---|---|
| Residuos y códigos LER autorizados | El papel y el plástico arden de forma muy distinta a la chatarra; los residuos peligrosos agravan el riesgo |
| Forma de almacenamiento | Altura y volumen de las pilas, distancia entre acopios y a los linderos, material a cielo abierto o bajo cubierta |
| Protección contra incendios | Detección temprana, rociadores, cañones o monitores, cámaras térmicas, sectorización y reserva de agua |
| Control de entrada | Procedimiento para detectar baterías y aerosoles antes de que lleguen a la trituradora |
| Organización | Orden y limpieza, permisos para trabajos en caliente y vigilancia fuera del horario de actividad |
| Capitales y período de indemnización | A más capital, más prima; quedarse corto sale más caro en el siniestro |
| Franquicia | En incendio suele ser alta; elegirla bien es la palanca más directa sobre la prima |
| Siniestralidad | Incendios previos, incluidos los conatos, condicionan la aceptación del riesgo |
No damos una horquilla de precios para este sector: la dispersión es tan grande, y depende tanto de la inspección de cada planta, que una cifra orientativa confundiría más que ayudaría.
El error que más caro sale: el infraseguro
Si en el momento del siniestro la suma asegurada es inferior al valor real de lo asegurado, la aseguradora indemniza el daño en la misma proporción (art. 30 de la Ley de Contrato de Seguro). Las partes pueden excluir esta regla por pacto, y en reciclaje conviene negociarlo.
Cómo dimensionar la pérdida de beneficios
La suma asegurada parte del margen bruto anual: las ventas menos los costes variables. Una planta que vende 4 millones de euros con 2,6 millones de costes variables tiene un margen bruto de 1,4 millones. La pregunta decisiva es el período de indemnización: si reconstruir la nave, reponer la maquinaria y, en su caso, actualizar la autorización llevaría 18 meses, un período de 12 deja sin cubrir el último semestre. Cuando el período supera los 12 meses, lo habitual es aumentar la suma asegurada en proporción; en este ejemplo, hasta unos 2,1 millones.
Declare el riesgo tal como es
Antes de contratar, la empresa debe declarar todas las circunstancias que le pregunte la aseguradora (art. 10 de la Ley de Contrato de Seguro). Si después de un siniestro aparece una inexactitud, por ejemplo un acopio exterior de neumáticos o la recepción de baterías que no se declararon, la indemnización se reduce en proporción a la diferencia de prima, y la aseguradora queda liberada si hubo dolo o culpa grave.
¿Qué medidas de seguridad exige una aseguradora a una planta de reciclaje?
La aseguradora no se conforma con el cumplimiento legal: quiere saber si un incendio se detectará pronto y se quedará en un solo acopio. La base es el Reglamento de seguridad contra incendios en los establecimientos industriales, aprobado por el Real Decreto 164/2025 y en vigor desde el 10 de mayo de 2025, que sustituye al Real Decreto 2267/2004. A partir de ahí, cada compañía añade sus propias condiciones.
El nuevo reglamento se aplica a los establecimientos que se construyan o implanten desde su entrada en vigor. Los construidos con el reglamento de 2004 deben adaptar sus inspecciones periódicas al artículo 13 del nuevo texto, y los anteriores a 2004 deben inspeccionar sus sistemas de protección activa al menos cada cinco años.
En una inspección de riesgo para una planta de reciclaje, lo habitual es revisar:
- Detección temprana sobre los acopios, con cámaras térmicas en las zonas de mayor carga de fuego.
- Separación entre pilas y respecto a edificios y linderos, con alturas máximas de acopio.
- Control de baterías de litio y aerosoles en la recepción y en las cintas.
- Trabajos en caliente con permiso escrito y mantenimiento documentado de las trituradoras.
- Medios de extinción y reserva de agua suficientes, y capacidad para retener las aguas de extinción, que también evita un daño medioambiental.
- Vigilancia fuera de horario, cuando la planta está cerrada y nadie ve el primer humo.
- Orden y limpieza en las zonas de trituración y bajo las cintas.
¿Cómo responde el seguro ante los siniestros típicos del reciclaje?
Un mismo siniestro activa varias pólizas a la vez, y los problemas aparecen en las fronteras entre ellas. Estos tres casos tipo, ilustrativos y no expedientes reales, muestran qué responde cada cobertura y qué queda fuera.
¿Cómo elegir aseguradora o corredor para una empresa de reciclaje?
Con pocas aseguradoras dispuestas a suscribir incendio en plantas de residuos, lo que más cuenta es cómo se presenta el riesgo: un dossier completo, con capacidades autorizadas, medidas de protección e historial de siniestros, abre más puertas que pedir precio a ciegas. Elija un intermediario que conozca el sector y compare condiciones, no solo primas.
La mejor aseguradora para una planta de reciclaje no es la de más marca, sino la que acepta sus residuos y operaciones sin exclusiones que vacíen la póliza y le exige medidas de protección que su planta puede cumplir de verdad.
Antes de firmar, conviene tener respuesta a estas preguntas:
- ¿La aseguradora acepta todos sus códigos LER y operaciones, o excluye alguno (baterías, neumáticos, RAEE)?
- ¿Hay sublímites para existencias a cielo abierto o fuera de la nave?
- ¿Qué franquicia aplica en incendio, y es fija o un porcentaje del daño?
- ¿Qué cláusulas de seguridad condicionan la cobertura?
- ¿El certificado del seguro de RC se ajusta al modelo que exige su comunidad autónoma (RD 208/2022, art. 8.5)?
- ¿La RC general y la medioambiental encajan sin huecos y sin pagar dos veces lo mismo?
- ¿El período de indemnización de la pérdida de beneficios cubre el tiempo real de reconstrucción?
- ¿Puede sustituir la fianza en efectivo o el aval por un seguro de caución?
Si además está revisando el resto de pólizas de la empresa, la guía de qué seguros necesita una empresa ofrece el mapa general.
En Vesta somos una correduría inscrita en la DGSFP y no trabajamos para una sola aseguradora: preparamos el dossier de riesgo de su planta, lo presentamos a las compañías que suscriben el sector y le ponemos delante condiciones comparables. Un buen seguro para empresas de reciclaje empieza por cumplir la fianza y el seguro que exige su autorización, pero lo que salva el negocio tras un incendio son las coberturas que ninguna ley obliga a contratar.