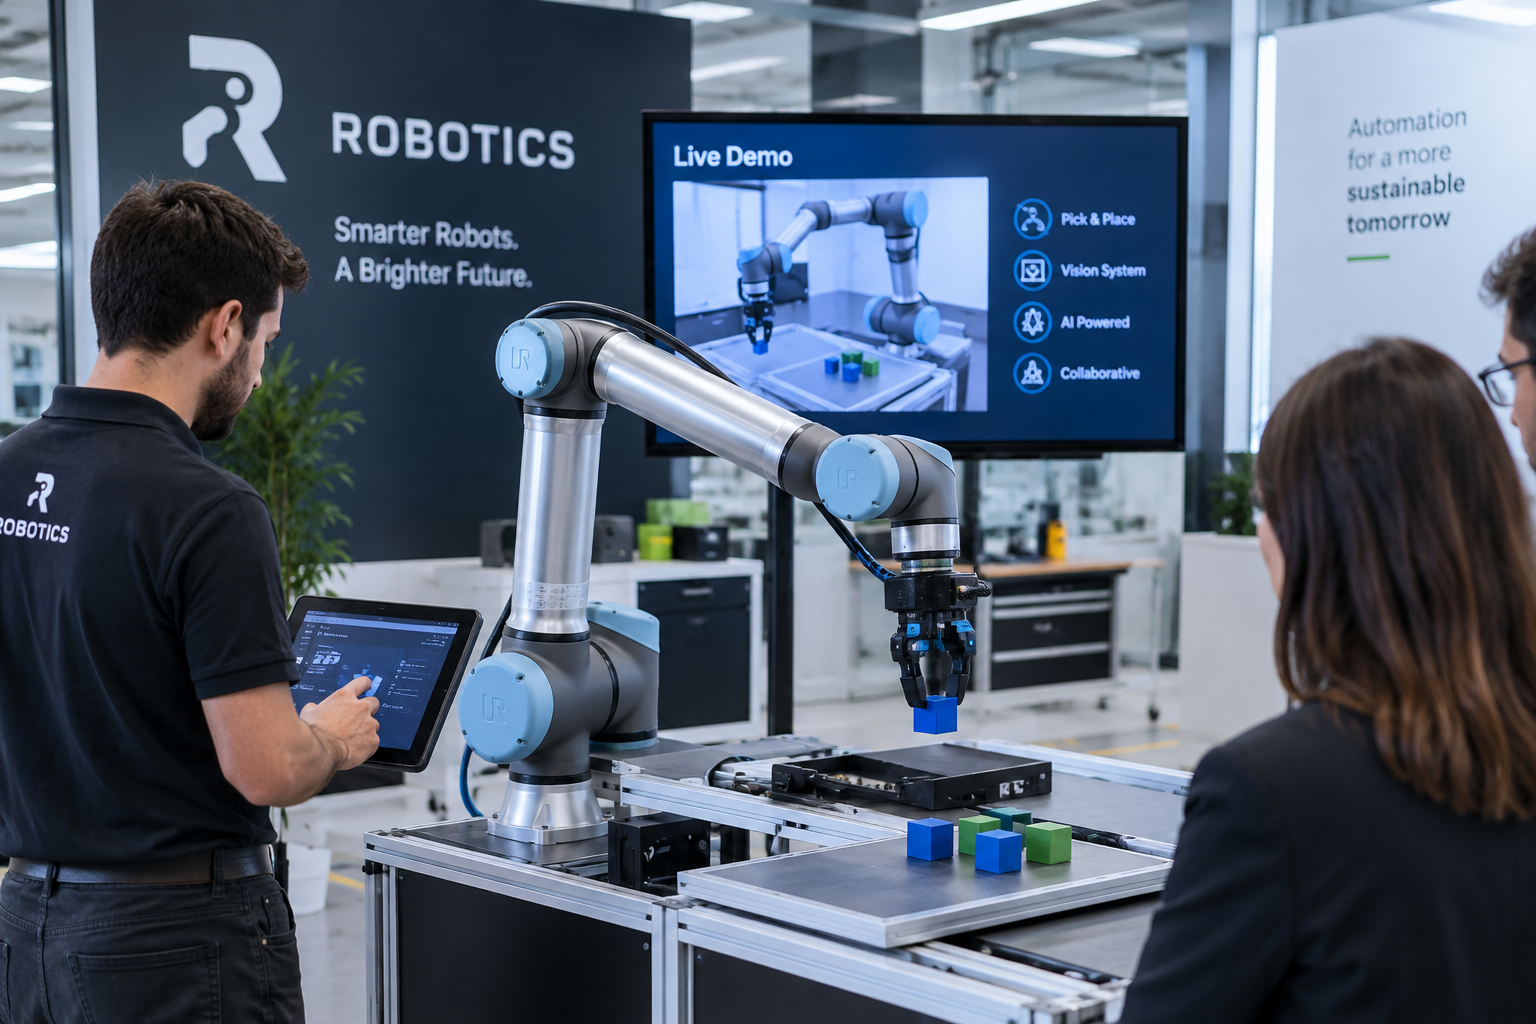

El seguro de responsabilidad civil para robots cubre las indemnizaciones que una empresa debe pagar cuando un robot que fabrica, integra, alquila o utiliza causa daños a personas o bienes de terceros. El robot no tiene personalidad jurídica: responde siempre una empresa de la cadena. Por eso no se contrata una «póliza del robot», sino una combinación de garantías de RC ajustada al papel que usted ocupa en esa cadena.
¿Qué es el seguro de responsabilidad civil para robots y por qué es necesario?
Un seguro de responsabilidad civil para robots es la cobertura que paga las indemnizaciones, la defensa jurídica y las fianzas cuando un robot industrial, colaborativo (cobot), móvil (AGV/AMR) o de servicio causa daños a terceros. Así lo define el artículo 73 de la Ley 50/1980 de Contrato de Seguro. La póliza cubre su obligación de indemnizar, no al robot.
Este matiz es la clave de todo el artículo. En 2017, el Parlamento Europeo pidió a la Comisión que estudiara un régimen de seguro obligatorio para categorías concretas de robots, «similar al existente para los automóviles», y un fondo de compensación (Resolución de 16 de febrero de 2017, apdos. 57 y 59). Esa idea no prosperó. Hoy, la responsabilidad por un robot se reparte según tres normas generales:
- La responsabilidad por culpa del artículo 1902 del Código Civil. A ella se suma la del artículo 1903, por la que el empresario responde de los daños que causan sus empleados.
- La responsabilidad objetiva del productor por productos defectuosos, que hoy regula el TRLGDCU (RDL 1/2007) y pronto la nueva Directiva (UE) 2024/2853.
- Las obligaciones de prevención del empresario que pone el robot en manos de sus trabajadores.
Ninguna de ellas obliga a contratar un seguro, pero todas pueden dar lugar a indemnizaciones de cuantía muy superior al valor del robot. Una lesión grave de un operario, una línea de producción parada o un lote de piezas destruido pueden costar varias veces lo que costó el equipo.
¿Quién responde si un robot causa un daño?
Responde la empresa en cuya parte de la cadena se originó el fallo. Si el defecto viene del diseño, responde el fabricante. Si viene de la integración o de una reprogramación, el integrador. Si viene de un uso inadecuado o de quitar protecciones, la empresa usuaria. Si viene de una revisión mal hecha, el mantenedor. A menudo la víctima demanda a varios a la vez.
| Papel en la cadena | Qué suele originar su responsabilidad | Garantía que lo cubre |
|---|---|---|
| Fabricante del robot | Defecto de diseño, de fabricación, de instrucciones o de software | RC de productos |
| Integrador (célula, cobot, automatización) | Mala evaluación de riesgos, programación, resguardos insuficientes, puesta en marcha | RC de productos + RC de post-trabajos + RC de explotación durante la instalación |
| Empresa usuaria (fábrica, almacén, clínica) | Formación insuficiente, protecciones anuladas, mantenimiento deficiente, cambios no autorizados | RC de explotación + RC patronal |
| Alquiler o robot como servicio (RaaS) | Defectos del equipo cedido, actualizaciones remotas, soporte | RC de productos + RC de explotación (y RC profesional si asesora) |
| Mantenedor o servicio técnico | Reparación o calibración defectuosa | RC de post-trabajos |
¿Qué riesgos de un robot cubre una póliza de responsabilidad civil?
Una póliza de RC bien diseñada para robótica cubre los daños personales, materiales y los perjuicios derivados que el robot cause a terceros durante la actividad o después de entregarlo. Lo decisivo es comprobar por cuál de las cuatro vías entra cada reclamación, porque cada una se cubre con una garantía distinta y con su propio sublímite.
- Un trabajador propio resulta herido por el robot (atrapamiento, golpe, aplastamiento). Entra por la RC patronal, y solo una vez agotadas las prestaciones de la Seguridad Social. Más en nuestra guía de RC patronal y cuándo es obligatoria.
- Un tercero en sus instalaciones resulta herido, como un transportista, un subcontratista o un visitante que cruza la zona de un AMR. Entra por la RC de explotación.
- El robot vendido o instalado falla en casa del cliente y hiere a una persona o daña bienes. Entra por la RC de productos o la RC de post-trabajos, según si se entregó un equipo o un trabajo terminado.
- El cliente empresarial reclama por piezas destruidas, una línea parada o el coste de desmontar y volver a montar. Este es el terreno de las ampliaciones de RC de productos que ofrecen algunas aseguradoras: unión y mezcla, transformación, montaje y desmontaje, y perjuicios patrimoniales puros.
La cuarta vía merece atención especial. El régimen legal de productos defectuosos solo protege los daños a bienes de uso privado (art. 129 TRLGDCU). La nueva directiva excluye de forma expresa los bienes utilizados exclusivamente con fines profesionales (art. 6.1.b.iii). En robótica, que es sobre todo B2B, el daño a la línea del cliente se reclama por la vía del contrato o del artículo 1902 del Código Civil. Lo cubre el seguro solo si el condicionado lo contempla.
RC de robots, RC general y RC de productos: ¿en qué se diferencian?
La RC de robots no es un ramo independiente. Es una RC general adaptada a un riesgo concreto: máquinas que se mueven solas, comparten espacio con personas, dependen del software y se actualizan después de venderse. Se diferencia de una RC general estándar en los cuatro puntos de la tabla:
| Aspecto | RC general estándar | RC adaptada a robótica |
|---|---|---|
| Daños tras la entrega | Productos y post-trabajos a menudo opcionales | Imprescindibles, con sublímite suficiente |
| Software y actualizaciones | No se mencionan | El software forma parte del producto (art. 4 de la Directiva 2024/2853). Las actualizaciones bajo control del fabricante no lo exoneran (art. 11.2) |
| Bienes del cliente | Excluidos los bienes «sobre los que se trabaja» o en custodia | Ampliación expresa para las piezas que manipula el robot y los equipos del cliente |
| Ámbito territorial | Normalmente España o UE | Debe incluir los países de exportación. EE. UU. y Canadá suelen requerir pacto expreso |
Si quiere ver la base, la guía de responsabilidad civil de productos explica el régimen objetivo del productor. Si su producto es software de IA más que una máquina física, consulte la del seguro de RC para empresas de IA.
¿Qué normativa española y europea regula la responsabilidad de los robots?
No hay una «ley de robots». La responsabilidad sale de la combinación de las normas de seguridad de máquinas, de prevención de riesgos laborales y de responsabilidad civil. Cuatro de ellas cambian o se aplican entre 2026 y 2027, así que una póliza contratada hoy debería tenerlas en cuenta.
| Norma | Qué exige o cambia | Desde |
|---|---|---|
| RD 1644/2008 (Directiva 2006/42/CE) | Comercialización y puesta en servicio de máquinas: marcado CE, declaración de conformidad, evaluación de riesgos | Vigente hasta la aplicación del nuevo Reglamento |
| Reglamento (UE) 2023/1230 de máquinas | Sustituye a la Directiva 2006/42/CE. Incluye protección contra la corrupción del software (anexo III, 1.1.9), la interacción entre personas y máquinas (1.3.7) y los componentes de seguridad con aprendizaje automático (anexo I) | 20 de enero de 2027 (fecha corregida en el DOUE L 169) |
| Directiva (UE) 2024/2853 de productos defectuosos | El software es producto. Presunción de defecto ante un «mal funcionamiento manifiesto» (art. 10). Responsabilidad hasta 10 años y hasta 25 por lesiones latentes (art. 17) | Productos introducidos en el mercado después del 9 de diciembre de 2026 |
| RD 1215/1997 y Ley 31/1995 | El empresario debe poner a disposición de sus trabajadores equipos adecuados y seguros (art. 3 RD 1215/1997, art. 17 LPRL) | Vigentes |
Dos precisiones que conviene conocer:
- A la fecha de esta guía, España no ha transpuesto todavía la Directiva 2024/2853. El TRLGDCU consolidado del BOE no la incorpora. Aun así, la directiva fija la fecha de aplicación (art. 2) con independencia de cuándo se transponga, y es la que determinará los productos que se vendan desde diciembre.
- Respecto a la IA integrada en máquinas, el Ómnibus Digital de IA aprobado en 2026 la saca del régimen de alto riesgo propio del Reglamento de IA. Los requisitos específicos pasan al Reglamento de Máquinas, mediante actos delegados (Comisión Europea). Para un fabricante o integrador de robots, la referencia de cumplimiento sigue siendo la normativa de máquinas.
¿Es obligatorio contratar un seguro de RC para robots?
No. Ninguna norma española ni europea obliga hoy a asegurar un robot por el mero hecho de tenerlo. La obligación llega por otras vías: los convenios colectivos que exigen una RC patronal mínima, los contratos con grandes clientes y los pliegos públicos que piden un certificado de RC con un límite determinado, y los distribuidores o fondos que lo exigen para operar.
Hay además una responsabilidad que ningún seguro puede asumir. Si un trabajador se lesiona con un equipo que no tiene los medios de protección reglamentarios, las prestaciones aumentan entre un 30 % y un 50 %. Ese recargo lo paga directamente el empresario y «no podrá ser objeto de seguro alguno» (art. 164 LGSS). Con robots, que una persona anule un escáner de seguridad o una valla es la vía más directa hacia ese recargo.
¿Qué coberturas complementarias son recomendables?
La responsabilidad civil solo paga los daños causados a otros. Los daños al propio robot, la parada de su producción o un ataque informático necesitan pólizas distintas. Estas son las más habituales en robótica:
- Avería de maquinaria: cubre el robot frente a roturas internas, errores de manejo o fallos eléctricos. Ninguna RC indemniza su propio equipo.
- Pérdida de beneficios por avería: cubre el margen que deja de ganar mientras la célula está parada.
- Ciberriesgo: cubre el robot conectado, la actualización remota comprometida o el ransomware que detiene la línea. El nuevo Reglamento de Máquinas obliga a proteger el software de seguridad frente a corrupción, pero el riesgo sigue existiendo. Más en nuestra sección de ciberriesgo.
- Todo riesgo montaje: cubre la instalación de una célula o línea mientras dura la obra y las pruebas.
- Retirada de productos (recall): pensada para fabricantes de series. La RC de productos no paga el coste de recuperar unidades del mercado.
- RC profesional: si además asesora, diseña o hace ingeniería para terceros. Vea la guía de RC profesional y la diferencia con la RC general.
¿Qué factores influyen en el precio de la RC para robots?
No hay un precio estándar: la prima se calcula sobre su exposición concreta. Los factores que más la mueven, por orden de peso habitual, son el papel en la cadena, la facturación y su reparto por países, el tipo de robot y de aplicación, los sectores de sus clientes, los límites contratados y su historial de siniestros.
- Papel: el fabricante y el integrador soportan más riesgo de productos que la empresa usuaria.
- Exportación: vender a EE. UU. o Canadá encarece la prima mucho más que vender en la UE.
- Tipo de aplicación: una célula vallada sin acceso de personas no tiene el mismo riesgo que un cobot en modo colaborativo, un AMR en un almacén compartido o un robot en un entorno sanitario o abierto al público.
- Sector del cliente: automoción, alimentación y sanitario exigen límites altos y ampliaciones (unión y mezcla, desmontaje).
- Documentación de seguridad: una evaluación de riesgos sólida y la validación de las aplicaciones colaborativas mejoran la suscripción.
¿Cómo comparar ofertas de seguro de RC para robots?
Compare primero las garantías y los sublímites, y solo después el precio. Dos pólizas con el mismo límite total pueden ser muy distintas si una limita la RC de productos a una fracción del total o excluye los bienes del cliente. Revise estas preguntas en cada oferta:
- ¿Están incluidas la RC de productos y la de post-trabajos, con qué sublímite y con qué sublímite por víctima en la RC patronal?
- ¿Se describe la actividad de forma fiel (fabricación, integración, programación, mantenimiento, alquiler)? Una actividad mal declarada es la causa más común de rechazo de un siniestro.
- ¿Cubre los bienes de terceros sobre los que se trabaja y los perjuicios patrimoniales puros?
- ¿Hay exclusiones de software, datos o ciber que vacíen la cobertura de un robot conectado?
- ¿Qué ámbito territorial tiene y excluye EE. UU. o Canadá?
- ¿Es de ocurrencia o claims made, y qué retroactividad y periodo posterior ofrece? Un robot vendido hoy puede generar reclamaciones durante 10 años.
- ¿Cuánto es la franquicia y se aplica por siniestro o por serie?
Comparar estas variables entre aseguradoras es difícil sin ayuda, porque cada una denomina y limita las garantías de forma distinta. Esa es la función de una correduría: poner los condicionados lado a lado y traducir la letra pequeña a decisiones. La visión general está en nuestra guía de responsabilidad civil para autónomos y pymes.
Checklist: documentación para contratar la RC de robots
Antes de pedir precio, tenga a mano esta documentación. Acorta la suscripción y, sobre todo, mejora su posición si algún día hay un siniestro:
- Descripción de la actividad, con el reparto de facturación entre fabricación, integración, mantenimiento y alquiler.
- Facturación por país de destino, sobre todo si exporta fuera de la UE.
- Tipos de robot y aplicaciones: industrial vallado, colaborativo, móvil (AGV/AMR) o de servicio, y en qué sectores trabajan.
- Declaraciones UE de conformidad y marcado CE de lo que fabrica o integra.
- Evaluaciones de riesgos y, en aplicaciones colaborativas, la validación de los límites de fuerza y velocidad. El INSST publica una guía de compra, instalación y puesta en servicio de un robot colaborativo que ordena quién hace qué.
- Control de versiones de software y procedimiento de actualizaciones remotas.
- Modelos de contrato con clientes: limitación de responsabilidad, responsabilidad por modificaciones del cliente, mantenimiento.
- Historial de siniestros de los últimos cinco años y pólizas vigentes.
Un seguro de responsabilidad civil para robots bien contratado no se decide por la prima, sino por que cada vía de reclamación tenga una garantía detrás. Si fabrica, integra o utiliza robots, revise su póliza antes de diciembre de 2026.