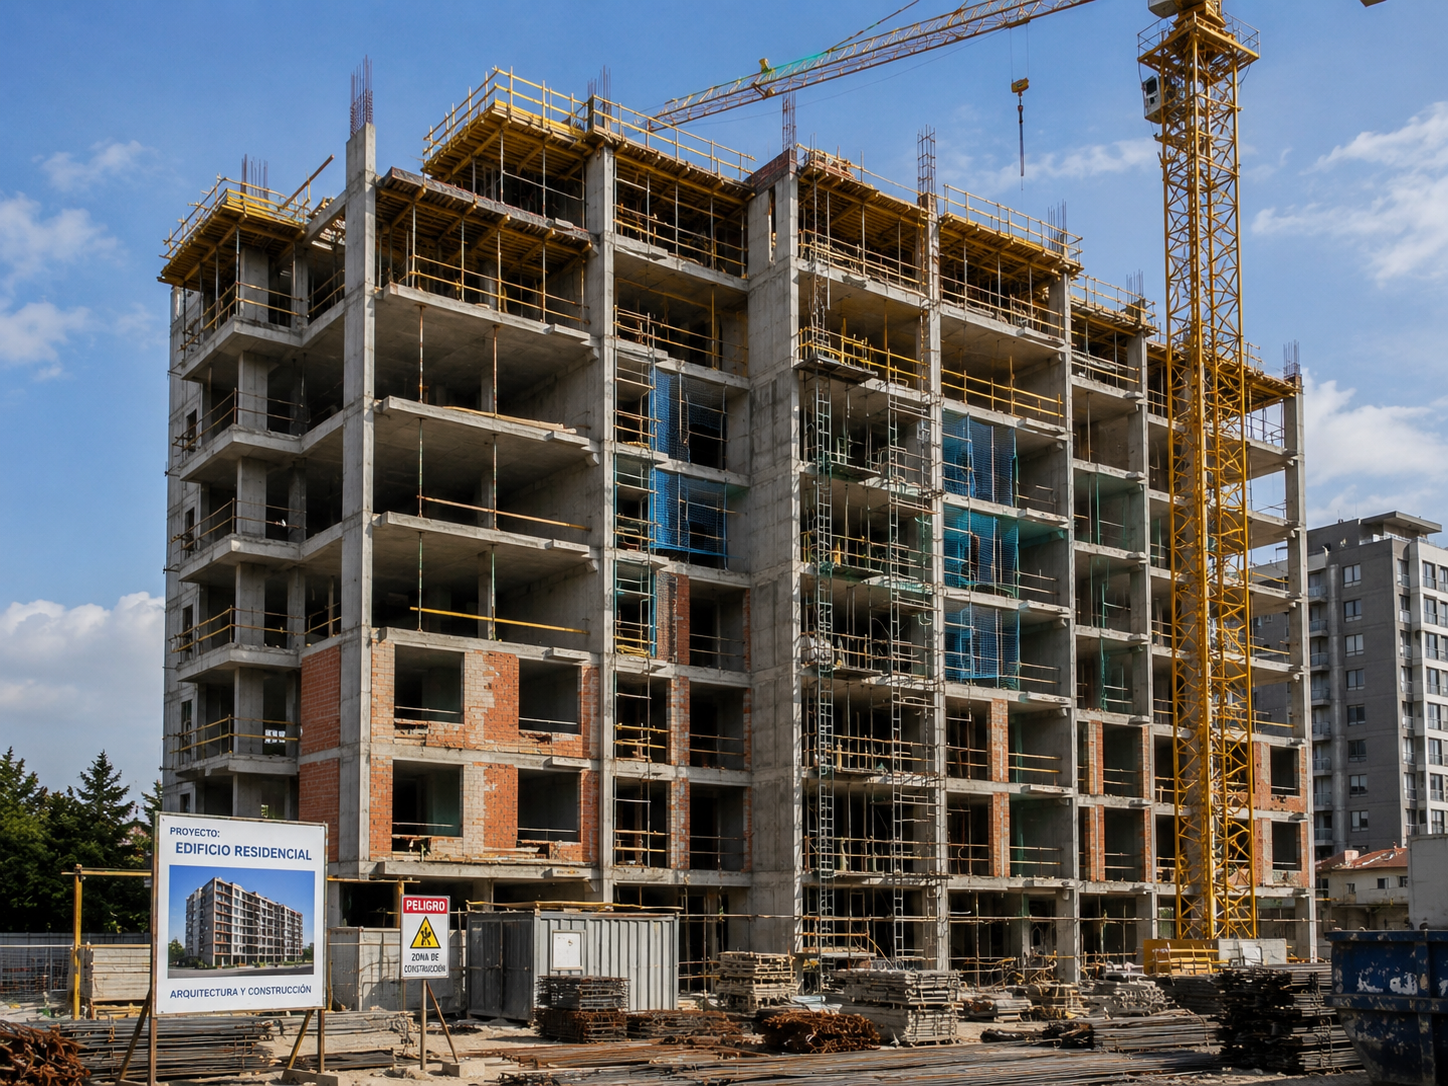

El seguro decenal es la póliza obligatoria que garantiza durante diez años los daños materiales que afecten a la estructura de un edificio de viviendas —cimentación, vigas, forjados, muros de carga— y que comprometan su resistencia y estabilidad. Lo contrata el promotor de la obra, y es una pieza que no se puede saltar: sin él, el notario no autoriza la escritura de obra nueva ni el registrador la inscribe. Esta guía explica qué cubre, cuándo es obligatorio, el caso del autopromotor y por qué es imposible vender sin él.
¿Qué es el seguro decenal?
El seguro decenal es un seguro de daños que garantiza, durante diez años desde la recepción de la obra, la indemnización de los daños materiales causados en un edificio por defectos que afecten a elementos estructurales y comprometan su resistencia mecánica y estabilidad. Su base legal es el artículo 19 de la Ley 38/1999 de Ordenación de la Edificación (LOE), que exige al promotor constituir esta garantía en los edificios cuyo destino principal sea la vivienda.
Su gran ventaja para el comprador es que funciona como un seguro de daños, no de responsabilidad: si aparece un defecto estructural, el propietario reclama a la aseguradora y cobra la reparación sin tener que demostrar de quién fue la culpa ni pleitear contra promotor, constructor o arquitecto. La aseguradora paga primero y, si procede, ya buscará después al responsable.
La LOE prevé, junto al decenal, otras dos garantías: una de un año por defectos de acabado o terminación (sustituible por la retención del 5 % del coste de la obra) y una de tres años por defectos que afecten a la habitabilidad. El decenal es la más exigente y la más conocida.
¿Qué cubre exactamente el seguro decenal?
El seguro decenal cubre los daños materiales que tengan su origen en defectos de los elementos estructurales del edificio —cimentación, soportes, vigas, forjados, muros de carga u otros elementos estructurales— y que comprometan directamente su resistencia mecánica y su estabilidad. Es decir, protege frente a lo que puede hacer que un edificio se agriete de forma grave, se asiente o, en el extremo, amenace ruina.
Lo que no cubre conviene tenerlo claro:
- Los defectos de acabado (pintura, alicatado, carpintería), que van por la garantía anual.
- Los problemas de habitabilidad (humedades, aislamiento, ruido), que van por la garantía trienal.
- El desgaste normal y la falta de mantenimiento del edificio.
- Los daños derivados de un uso indebido o de reformas posteriores.
¿Cuándo es obligatorio el seguro decenal? El caso del autopromotor
El seguro decenal es obligatorio para el promotor de cualquier edificación de nueva construcción cuyo destino principal sea la vivienda, según la LOE. No lo es, con carácter general, para naves industriales, oficinas u otras construcciones no residenciales, aunque puede contratarse de forma voluntaria.
El caso que más dudas genera es el del autopromotor: quien se construye su propia vivienda unifamiliar para uso propio. La disposición adicional segunda de la LOE le exime de contratar el decenal. Pero hay una trampa importante:
- Si el autopromotor vende la vivienda antes de que pasen 10 años, está obligado a contratar el seguro decenal por el tiempo que reste, salvo pacto expreso con el comprador y siempre que este quede debidamente informado de que la vivienda no cuenta con esa garantía.
Sin seguro decenal no se escritura ni se vende
Este es el punto donde el decenal deja de ser "recomendable" para ser imprescindible. El artículo 20 de la LOE establece que los notarios no pueden autorizar, ni los registradores inscribir, la escritura de declaración de obra nueva de edificios sujetos a la ley sin que se acredite la constitución de las garantías del artículo 19, es decir, el seguro decenal.
En la práctica, esto significa que sin decenal:
- No se puede escriturar la obra nueva terminada de viviendas.
- No se puede inscribir en el Registro de la Propiedad.
- No se puede vender la vivienda con garantías, ni la financiará el banco al comprador.
El decenal no es, por tanto, un trámite del final de la obra: es la llave que permite culminar legalmente la promoción y comercializar las viviendas.
El OCT: por qué no hay decenal sin control técnico
El Organismo de Control Técnico (OCT) es una entidad independiente que supervisa la construcción a lo largo de la obra, revisa el proyecto y emite informes sobre los riesgos estructurales. Es la pieza que casi nadie menciona y sin la cual el decenal no existe: ninguna aseguradora emite un seguro decenal sin la intervención de un OCT, porque es su forma de controlar el riesgo que asume durante diez años.
Esto explica dos búsquedas muy frecuentes:
- "Seguro decenal sin OCT": en obra nueva no es viable; el OCT debe intervenir desde el inicio.
- "Seguro decenal de obra terminada": cuando no hubo OCT durante la construcción (típico en autopromoción que luego se quiere vender), existen soluciones específicas, pero requieren estudios estructurales a posteriori, son más caras y no siempre es posible asegurar.
La conclusión práctica: el OCT y el decenal se contratan al principio del proyecto, no cuando la obra ya está acabada.
¿De qué depende el precio del seguro decenal?
La prima del seguro decenal no sale de un tarifario fijo: se calcula, sobre todo, en función del coste de ejecución de la obra (el presupuesto de ejecución material) y del riesgo del proyecto. No existen precios garantizados, pero estos son los factores que más influyen:
- El presupuesto de ejecución material (PEM) del edificio, base del cálculo.
- El tipo de obra (vivienda unifamiliar, edificio plurifamiliar, rehabilitación).
- La calidad del proyecto y de la dirección facultativa.
- Los informes del OCT: un buen seguimiento reduce el riesgo percibido.
- La geotecnia y la cimentación, que concentran buena parte del riesgo estructural.
Al coste del decenal hay que sumar el del OCT, que es un servicio aparte pero imprescindible. Conviene presupuestar ambos desde el inicio como parte del coste de la promoción.
¿Cómo contratar el seguro decenal y qué revisar?
Contratar bien el decenal es, sobre todo, hacerlo a tiempo y con la documentación adecuada. Los pasos y comprobaciones clave:
- Contratar el OCT al inicio del proyecto, antes de empezar a construir.
- Aportar el proyecto y el estudio geotécnico para el análisis de riesgo.
- Verificar el capital asegurado, que debe cubrir el coste de reconstrucción.
- Revisar franquicias y exclusiones del condicionado.
- Confirmar la fecha de efecto, que arranca con la recepción de la obra.
- Coordinar decenal, OCT y las demás garantías de la LOE.
Comparar aseguradoras de decenal y coordinar el OCT es difícil en solitario, porque intervienen varios actores y el análisis de riesgo es técnico. Es la función de una correduría: alinear proyecto, OCT y póliza para que la promoción llegue a escritura sin sorpresas. Si su empresa ejecuta la obra, conviene revisar también la RC de construcción; y si necesita garantías ante la Administración o terceros, el seguro de caución.