
Bajo el nombre de seguro de demolición conviven dos coberturas muy distintas. Una es el seguro de derribos empresarial, que protege al contratista frente a los daños que causa al demoler (la responsabilidad civil de la obra). La otra es la garantía de "gastos de demolición y desescombro", una cobertura incluida en pólizas de hogar, comunidad o decenal que paga demoler y retirar los restos de un edificio ya siniestrado. Saber cuál necesita evita contratar la que no le protege.
¿Qué cubre el seguro de demolición?
Qué cubre el seguro de demolición depende de a cuál de sus dos sentidos se refiera, porque el mercado usa el mismo nombre para dos productos que no se parecen:
- Seguro de derribos (empresarial): cubre la responsabilidad civil de la empresa o autónomo que ejecuta la demolición. Responde de los daños a terceros —edificios colindantes, conducciones, viandantes— causados durante los trabajos. Es la protección del que demuele.
- Garantía de gastos de demolición y desescombro (en una póliza de daños): cubre el coste de demoler y retirar los restos de un edificio o local que ha sufrido un siniestro cubierto. Es la protección del dueño de lo dañado, y viene dentro de un seguro de hogar, comunidad, comercio o decenal.
La confusión es frecuente porque ambos hablan de "demolición", pero el riesgo, el tomador y el momento son opuestos: uno protege la actividad de derribo; el otro, la reconstrucción tras una desgracia. Esta tabla resume la diferencia:
| Seguro de derribos (empresarial) | Gastos de demolición y desescombro | |
|---|---|---|
| Qué protege | Daños a terceros al demoler | Coste de demoler y retirar lo ya siniestrado |
| Quién lo contrata | La empresa o autónomo que demuele | El dueño del inmueble asegurado |
| Dónde vive | Póliza de RC de derribos | Garantía dentro de un seguro de hogar, comunidad, comercio o decenal |
| Cuándo actúa | Durante la obra de demolición | Después de un siniestro cubierto (incendio, explosión, ruina) |
En las secciones siguientes se detalla qué cubre cada uno.
¿Qué cubre la garantía de "gastos de demolición y desescombro"?
La garantía de gastos de demolición y desescombro cubre los costes necesarios para demoler las partes del inmueble que han quedado dañadas o inservibles tras un siniestro cubierto por la póliza, y para retirar y transportar los escombros a vertedero. Se activa después del siniestro principal (por ejemplo, un incendio o una explosión) y es imprescindible para poder reconstruir.
Qué incluye habitualmente:
- Demolición de los elementos siniestrados que no pueden aprovecharse.
- Desescombro y retirada de restos, con transporte a vertedero autorizado.
- Salvamento: los gastos para minimizar el daño y proteger lo que aún puede salvarse.
Esta cobertura tiene raíz legal. El artículo 17 de la Ley 50/1980 de Contrato de Seguro establece el deber de salvamento: el asegurado debe emplear los medios a su alcance para aminorar las consecuencias del siniestro, y los gastos que ello genere corren a cargo del asegurador, hasta el límite pactado, aunque el intento no tenga éxito.
¿Qué cubre el seguro de derribos para empresas?
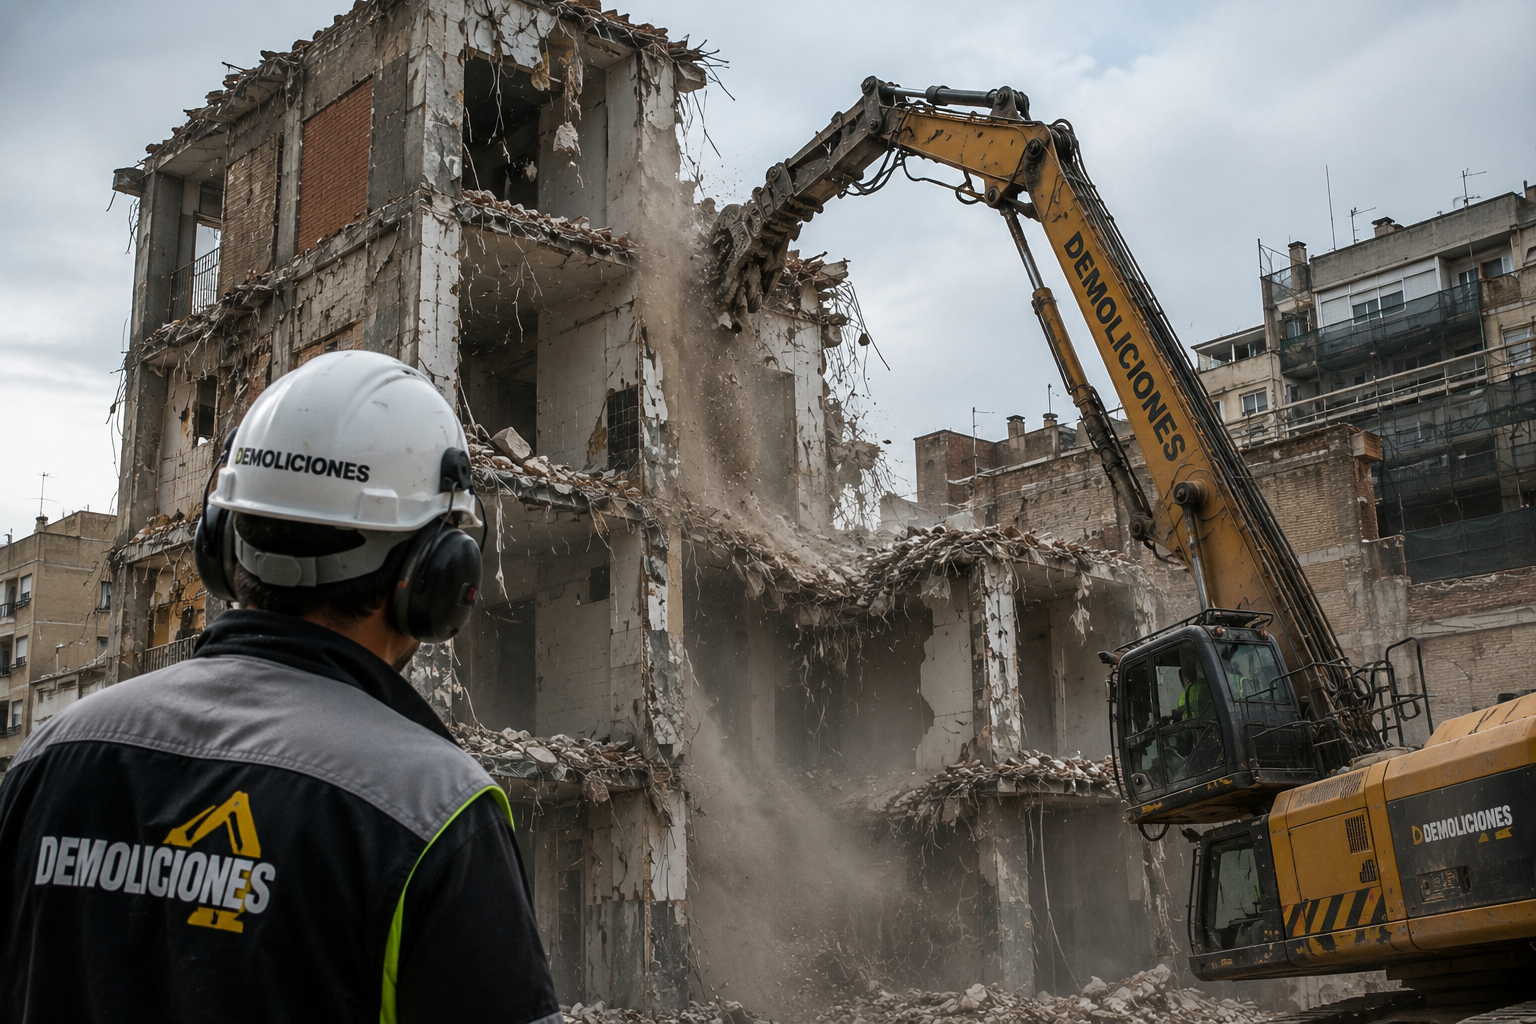
El seguro de derribos para una empresa de demoliciones cubre la responsabilidad civil por los daños que la actividad de derribo cause a terceros: daños a edificios colindantes por descalce o vibración, rotura de conducciones de gas, agua o electricidad, proyección de escombros y lesiones a viandantes, además de la defensa jurídica. Es la cobertura que responde cuando el contratista es civilmente responsable del daño.
A diferencia de la garantía de desescombro, aquí el riesgo asegurado es causar un daño mientras se demuele, no reparar lo ya dañado. Por eso una empresa de demoliciones necesita, sobre todo, un programa de responsabilidad civil bien dimensionado, con las garantías específicas del oficio (colindantes, trabajos en caliente, subcontratación).
¿Qué son los daños por ruina y el desescombro?
Los daños por ruina son los que sufre una edificación cuando pierde su estabilidad y amenaza con derrumbarse o se derrumba, ya sea por un siniestro (incendio, explosión, inundación) o por un vicio estructural. El desescombro es la operación posterior de retirar y transportar los restos para dejar el solar limpio y poder reconstruir.
En términos de seguro, estos dos conceptos se relacionan así:
- La ruina derivada de un defecto estructural de un edificio de nueva construcción la cubre el seguro decenal (obligatorio para el promotor), que suele incluir los gastos de demolición y desescombro necesarios para reparar.
- La ruina por un siniestro (incendio, explosión) la cubre la póliza de daños del inmueble (hogar, comunidad, comercio), y con ella la garantía de demolición y desescombro.
¿Qué no cubre el seguro de demolición?
Ni el seguro de derribos ni la garantía de desescombro cubren todo. Las exclusiones y límites que más problemas dan:
| Punto | Detalle |
|---|---|
| Amianto | En el seguro de derribos suele estar excluido de serie; su retirada exige inscripción en el RERA y plan de trabajo aprobado (RD 396/2006) |
| Infraseguro | Si el capital declarado es inferior al valor real, la indemnización (y el desescombro) se reduce en la misma proporción (regla proporcional) |
| Daños al propio trabajo/edificio en obra | La RC de derribos cubre daños a terceros, no al inmueble que se está demoliendo |
| Falta de límite suficiente | El desescombro se limita a un porcentaje del capital; superado, lo asume el asegurado |
| Incumplimiento normativo | No respetar el plan de seguridad o la licencia puede dejar sin efecto la cobertura |
¿Cómo dimensionar la cobertura y qué influye en su coste?
No existen precios garantizados: tanto la prima del seguro de derribos como el coste de una garantía de desescombro dependen del riesgo concreto. Para dimensionar bien la cobertura conviene partir de datos reales:
- El coste real de demoler y desescombrar el inmueble, que varía mucho según superficie, altura, materiales y accesibilidad. Ese coste es la referencia para fijar el sublímite de desescombro.
- El método de demolición (manual, mecánico o con explosivos), en el caso empresarial.
- El valor y la antigüedad del inmueble, que condicionan el capital y el riesgo de infraseguro.
- El entorno: demoler o reconstruir en casco urbano encarece por la exposición a colindantes.
- Las medidas de seguridad y el cumplimiento normativo documentados.
¿Cómo contratar y qué preguntar al corredor?
Contratar bien es, sobre todo, hacer las preguntas correctas antes de firmar. Tanto si busca proteger su empresa de demoliciones como si quiere asegurar un inmueble, conviene plantear:
- ¿A qué "seguro de demolición" me refiero: responsabilidad civil de derribos o gastos de demolición y desescombro?
- ¿Cuál es el límite o sublímite de la garantía de desescombro, y en qué porcentaje del capital?
- ¿Cómo se trata el amianto en la póliza?
- ¿Hay riesgo de infraseguro? ¿El capital declarado refleja el valor real?
- ¿Qué exclusiones figuran en el condicionado general y particular?
- ¿Conviene combinar la cobertura con otras garantías (responsabilidad civil, daños a terceros)?
Comparar estas variables entre compañías es difícil en solitario, porque cada aseguradora nombra y limita las garantías de forma distinta. Es la función de una correduría: poner los condicionados uno al lado del otro y traducir la letra pequeña a decisiones. Si su caso es empresarial, puede ampliar el detalle en la guía del seguro de RC para empresas de demoliciones o en qué es el seguro de responsabilidad civil para autónomos y pymes.