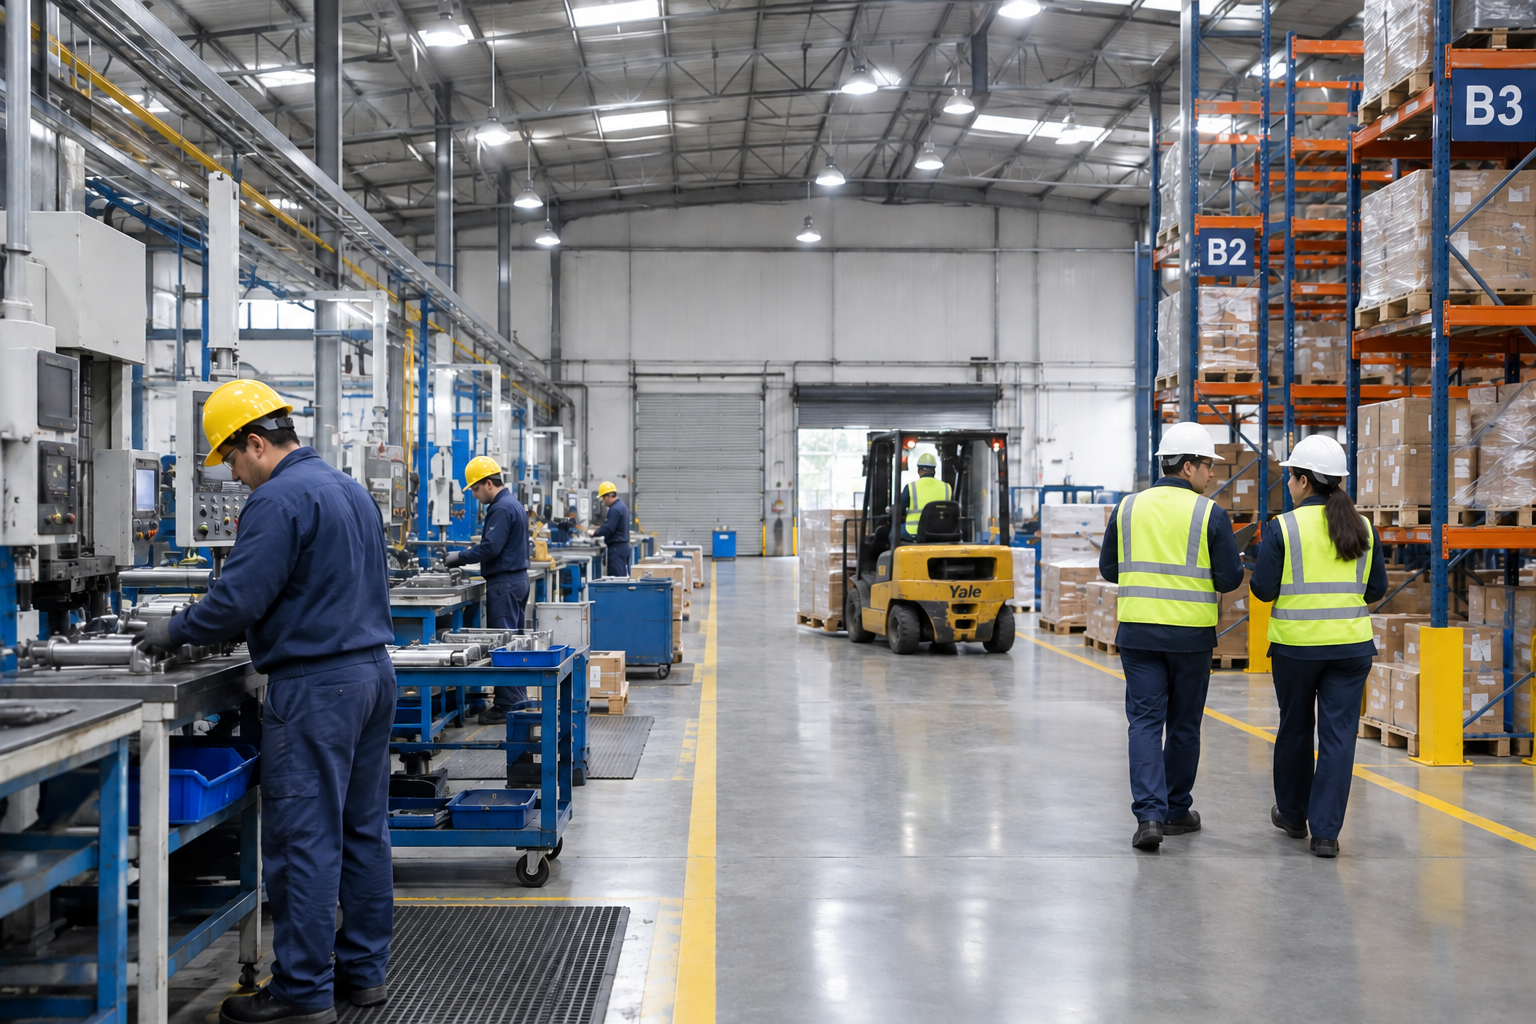

El seguro de nave industrial es la póliza multirriesgo que protege el edificio, la maquinaria, las existencias y la actividad de una empresa frente a incendios, robos, daños por agua, averías y reclamaciones de terceros. Es una de las coberturas más importantes de cualquier pyme industrial: en una nave se concentran a la vez el mayor patrimonio de la empresa y sus mayores riesgos. Esta guía explica qué cubre, de qué depende el precio, el error del infraseguro y quién asegura qué cuando la nave está alquilada.
¿Qué es un seguro de nave industrial?
Un seguro de nave industrial es una póliza multirriesgo que agrupa en un único contrato las coberturas que necesita una empresa que fabrica, transforma o almacena en una nave: daños al edificio y a su contenido, avería de maquinaria, robo, responsabilidad civil y la pérdida de beneficios si la actividad se paraliza. Se comercializa también como multirriesgo industrial o póliza combinada industrial, y responde al mismo principio que cualquier contrato de seguro: el asegurador se obliga, a cambio de una prima, a indemnizar el daño dentro de los límites pactados (art. 1 de la Ley 50/1980 de Contrato de Seguro).
Se diferencia del seguro multirriesgo de comercio o negocio en el peso de dos riesgos: la avería de maquinaria —central en una industria y accesoria en un comercio— y una exposición al incendio mucho mayor por los procesos productivos, los materiales y las existencias almacenadas.
¿Qué cubre el seguro de una nave industrial?
El seguro de nave industrial cubre los daños materiales a la nave y a su contenido, la responsabilidad civil frente a terceros y las pérdidas económicas por la interrupción de la actividad, además de garantías específicas del entorno industrial. Las coberturas habituales:
| Bloque | Qué incluye |
|---|---|
| Daños materiales | Incendio y explosión, rayo, daños por agua, fenómenos atmosféricos, daños eléctricos |
| Robo y expoliación | Robo de contenido y existencias, atraco, actos vandálicos |
| Avería de maquinaria | Daños accidentales a la maquinaria e instalaciones industriales |
| Responsabilidad civil | RC de explotación, patronal, de producto y locativa |
| Pérdida de beneficios | Compensación por la paralización de la actividad tras un siniestro |
| Otras garantías | Rotura de cristales, equipos electrónicos, bienes refrigerados, defensa jurídica |
El incendio es el siniestro que define el riesgo industrial: por su frecuencia y, sobre todo, por su severidad, es el que más pesa en la prima y el que exige las medidas de protección más estrictas.
El error más caro: el infraseguro en continente, contenido y existencias
En una nave se asegura por separado el continente (la estructura y las instalaciones fijas), el contenido (maquinaria, mobiliario, equipos) y las existencias (materias primas, producto en curso y terminado). Cada uno se asegura por una suma que debe reflejar su valor real, y aquí se comete el error más caro del sector.
El infraseguro se produce cuando la suma asegurada es inferior al valor real. La Ley de Contrato de Seguro es tajante: si en el momento del siniestro la suma asegurada es menor que el valor del interés, la aseguradora indemniza el daño en la misma proporción (artículo 30). Es la regla proporcional.
Nave industrial alquilada: ¿quién asegura qué?
Cuando la nave está en alquiler, la protección se reparte entre propietario e inquilino, y confundirlo deja huecos peligrosos. La regla general:
- El propietario (arrendador) asegura el continente: la estructura de la nave y sus instalaciones fijas.
- El inquilino (arrendatario) asegura el contenido y las existencias —su maquinaria y su mercancía— y contrata la responsabilidad civil locativa, que cubre los daños que cause al inmueble arrendado (por ejemplo, un incendio que dañe la nave del propietario).
A esto se suma una cobertura que interesa solo al propietario: el seguro de impago de alquiler de la nave, que le garantiza el cobro de las rentas si el inquilino deja de pagar. Son piezas distintas y conviene coordinarlas para que ni el edificio ni la actividad queden a medio cubrir.
Multirriesgo industrial y "todo riesgo": ¿en qué se diferencian?
No todas las pólizas industriales funcionan igual, y la diferencia afecta a lo que se puede reclamar. Hay dos enfoques:
- Riesgos nominados: la póliza cubre solo lo que aparece expresamente en la lista de garantías (incendio, agua, robo…). Si un siniestro no está en la lista, no se cubre.
- Todo riesgo (a todo riesgo industrial): cubre cualquier daño accidental salvo lo que se excluya expresamente. Da una protección más amplia y suele reservarse a riesgos de mayor tamaño.
Para la mayoría de pymes industriales, un buen multirriesgo de riesgos nominados bien dimensionado es suficiente; las industrias grandes o con procesos complejos suelen ir a un todo riesgo. La clave, en ambos casos, está en leer qué entra y qué queda excluido.
¿De qué depende el precio del seguro de nave industrial?
La prima de un seguro de nave industrial no sale de un tarifario cerrado: depende del riesgo real de la actividad y de la nave. No existen precios garantizados, pero estos son los factores que más influyen:
- La actividad industrial y su peligrosidad (no cuesta igual un almacén logístico que una carpintería o una industria química).
- Las sumas aseguradas de continente, contenido y existencias.
- La superficie, la antigüedad y los materiales de construcción de la nave.
- Las protecciones contra incendios (detección, rociadores, sectorización, extintores) y contra robo.
- La cobertura de pérdida de beneficios y su periodo de indemnización.
- La siniestralidad previa de la empresa.
Las medidas de protección contra incendios son, con diferencia, la palanca que más mueve la prima en una nave: invertir en prevención no solo reduce el riesgo, también abarata el seguro.
¿Cómo elegir la mejor póliza para tu nave industrial?
Elegir bien depende de que el condicionado encaje con la actividad real y de dimensionar las sumas con criterio. Antes de contratar, conviene verificar:
- ¿Las sumas reflejan el valor real de continente, contenido y existencias?
- ¿Incluye avería de maquinaria y pérdida de beneficios, y con qué periodo?
- ¿Está bien descrita la actividad industrial que se realiza?
- ¿Es de riesgos nominados o todo riesgo, y qué exclusiones tiene?
- ¿Contempla la RC locativa si la nave es alquilada?
- ¿Qué requisitos de protección contra incendios exige, y su empresa los cumple?
Comparar estas variables entre compañías es difícil en solitario, porque cada aseguradora nombra y limita las garantías de forma distinta y el riesgo industrial es técnico. Es la función de una correduría: poner los condicionados uno al lado del otro y traducir la letra pequeña a decisiones. Si su empresa está definiendo su protección global, puede empezar por qué seguros necesita una empresa o comparar con el seguro multirriesgo de negocio para comercios y oficinas.